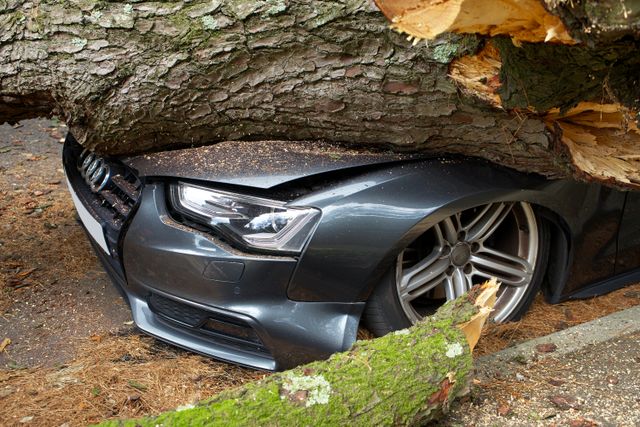
A casco biztosítás egy önkéntesen köthető gépjármű-biztosítás, amely a saját járműben keletkezett károkra nyújt fedezetet. Míg a kötelező gépjármű-felelősségbiztosítás (KGFB) a másoknak okozott károkat téríti meg, a casco a saját autó védelmét szolgálja például baleset, lopás, vandalizmus vagy természeti károk esetén. De mitől függ a casco biztosítás díja?
A casco biztosítás díját meghatározó tényezők
A casco biztosítás díját befolyásoló tényezők között az autó típusa és életkora is fontos szerepet játszik. A biztosítás díja azonban jelentősen eltérhet aszerint, hogy a vezető és a jármű megadott adatai hogyan változnak.
A casco biztosítás árát leginkább meghatározó tényezőket érdemes sorra venni.
- jármű típusa és életkora, értéke,
- jogosítvány megszerzésének időpontja,
- vezetési tapasztalat, életkor
- lakóhely,
- jármű típusa és értéke
- jármű használatának módja,
- korábbi károkozások,
- egyéb biztosítási előzmények,
- vállalt önrész mértéke,
- egyedi akciók, kedvezmények.
De lássuk a részleteket, mert egy biztosítás esetében mindig fontos megértenünk pontosan, hogy miről is van szó…
- Az autó értéke és típusa
A casco díj mértékére ható legfontosabb tényező talán a gépjármű aktuális piaci értéke. Minél drágább az autó, annál magasabb lehet a biztosítás díja, hiszen egy esetleges káresemény esetén a biztosítónak nagyobb összeget kell térítenie.
Fontos a jármű értékének, a biztosító kockázatának megállapításánál annak márkája és modellje, hiszen más az alkatrész csere, a javítás költsége is.
- A gépjármű életkora
Az újabb autók esetében magasabb lehet a biztosítási összeg, ugyanakkor várhatóan kisebb a meghibásodás és a műszaki eredetű kockázat. Az idősebb járműveknél a biztosítók egy része csak korlátozott casco fedezetet kínál, vagy magasabb önrészt vár el. Vannak biztosítók, amelyek meghatározott életkor felett már nem is kínálnak casco biztosítást.
- A tulajdonos és a vezető adatai is számítanak
A biztosítók statisztikai adatok és egyedi matematikai módszerek alapján értékelik az adott ügyfél esetében várható kockázatot. Ennek során figyelembe vehetik a jármű életkora mellett a vezető/tulajdonos életkorát, vezetési tapasztalatait.
A fiatal, kevés gyakorlattal rendelkező sofőrök általában magasabb díjjal számolhatnak, mivel a statisztikák szerint gyakrabban érintettek káreseményekben.
- A lakóhely, az autó használatának helye
Nem mindegy, hogy az autót hol használják és tárolják. A biztosítók figyelembe veszik például a megadott település méretét, a forgalom sűrűségét, a bűnözési és lopási statisztikákat és az időjárási kockázatokat.
Nagyvárosokban, különösen a sűrű forgalmú területeken általában magasabb casco díjjal lehet számolni, mint kisebb településeken. A jármű tárolási módja is jelentős hatással lehet a casco díjra. Kedvezőbb megítélés alá eshet az autó, ha zárt garázsban áll vagy őrzött parkolóban parkolnak vele.
Az utcán, felügyelet nélkül tárolt autók esetében nagyobb a lopás és a rongálás kockázata, ami a díj mértékében is érezhető lesz.
- Az önrész mértéke
Az önrész az az összeg, amelyet káresemény esetén a biztosított saját maga visel. Általános szabályként azt jegyezhetjük meg, hogy értelemszerűen a magasabb önrész alacsonyabb biztosítási díjat jelent és fordítva.
A megfelelő önrész kiválasztása fontos része a döntésünknek, itt különösen fontos a megfelelő „arányt” eltalálni. A havi casco költség és a későbbi, esetleges anyagi kár között nem könnyű előre kialakítani egy egyensúlyt.
- A választott fedezetek köre
A casco biztosítások nem azonos szolgáltatási tartalommal rendelkeznek, szóval nagyon oda kell figyelni arra, hogy mit fizetünk és „cserébe” mit kapunk. A díjat növelheti például a lopáskár fedezeti rész, az elemi károk elleni védelem választása, a vandalizmusra kiterjedő biztosítás, a kiegészítő asszisztencia szolgáltatások vagy a csereautó-szolgáltatás.
Minél szélesebb körű a védelem, annál magasabb lesz a biztosítás díja.
- Kedvezmények és akciók szerepe
A biztosítók között jelentős a verseny, tehát az összes biztosító különféle és eltérő kedvezményeket kínálhat, amelyek csökkentik a casco költséget. Ilyen kedvezményes tényezők lehetnek:
- online szerződéskötési kedvezmény,
- éves díjfizetés választása,
- több biztosítás egy helyen történő megkötése,
- kármentes előélet,
- egyedi, kampány akciók,
- partneri vagy flottakedvezmény.
A legkedvezőbb ajánlat megtalálásához érdemes több biztosító ajánlatát összehasonlítani, és nemcsak az árat, hanem a fedezet tartalmát is figyelembe venni. A megfelelően kiválasztott casco hosszú távon jelentős anyagi biztonságot nyújthat az autótulajdonosok számára.
A casco biztosítás díját tehát láthatjuk, hogy számos tényező együttesen határozza meg. Ezek között is fennállhatnak összefüggések, valamint azt se feledjük, hogy a biztosítók tarifa számítási metódusát sem láthatjuk át.
Így érdemes egy online casco kalkulátorral legalább azt megtenni, amit megtehetünk: készüljünk fel a casco körülményeket átgondolva, anyagi lehetőségeinket szem előtt tartva, az ajánlatokat megértve és összehasonlítva egy jó, megalapozott döntés meghozatalára.